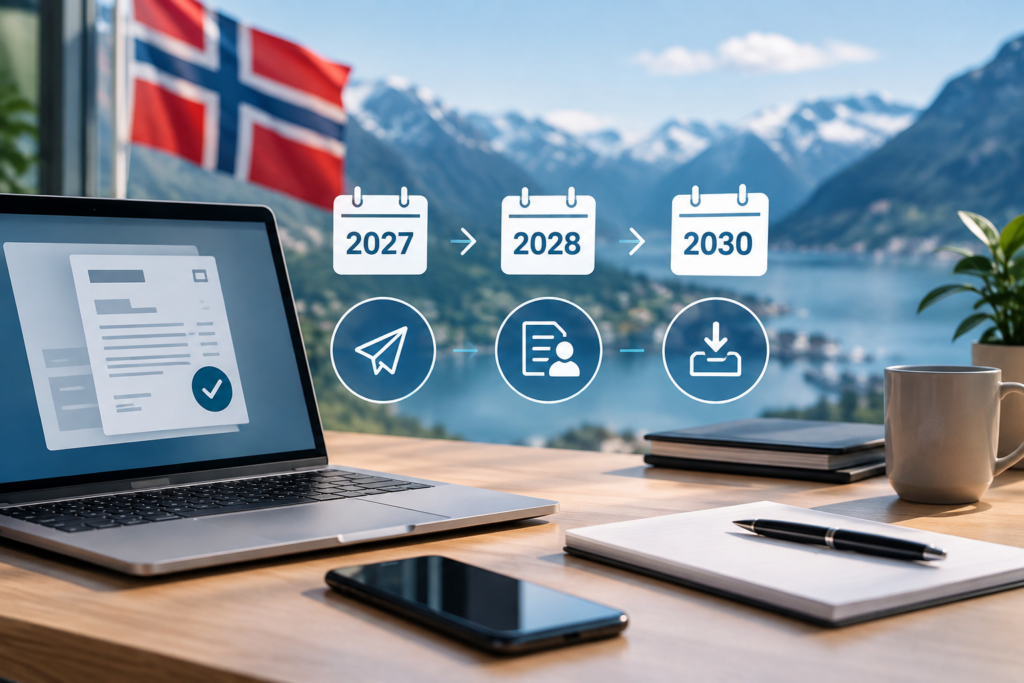
Przedsiębiorcy w Norwegii powinni zwrócić uwagę na zmiany dotyczące e-fakturowania, ponieważ nowe zasady nie zaczną obowiązywać w jednym terminie. Przepisy zostały rozłożone na kilka etapów, a każdy z nich wprowadza inne wymagania. Pierwsza istotna zmiana pojawi się już 1 stycznia 2027 roku, następna od 1 stycznia 2028 roku, natomiast kolejny etap rozpocznie się 1 stycznia 2030 roku.
Takie rozłożenie zmian oznacza, że przedsiębiorstwo powinno przygotować się nie tylko do samego wystawiania e-faktur. Ważne będzie również sprawdzenie możliwości ich odbioru, danych klientów oraz sposobu prowadzenia księgowości w systemie elektronicznym.
Pierwszy etap zmian zaczyna się w 2027 roku
Od 1 stycznia 2027 roku przedsiębiorstwa objęte obowiązkiem księgowym będą zobowiązane do wystawiania e-faktur przy sprzedaży towarów i usług innym podmiotom objętym obowiązkiem księgowym.
W pierwszym okresie istotne będzie jednak to, czy odbiorca jest przygotowany do odbioru e-faktur i zarejestrowany w ELMA/Peppol. W praktyce w okresie przejściowym do 2030 roku obowiązek ten będzie dotyczył odbiorców, którzy mają możliwość odbierania e-faktur.
Dlatego sama informacja, że klient jest firmą, nie wystarczy. Przedsiębiorstwo powinno mieć możliwość sprawdzenia, czy odbiorca jest przygotowany do odbioru e-faktury w momencie wystawiania dokumentu sprzedaży.
Jeżeli odbiorca nie może jeszcze odbierać e-faktur, w okresie przejściowym do 1 stycznia 2030 roku nie powstaje w praktyce obowiązek przesłania mu faktury w elektronicznym formacie strukturalnym.
Nie każda faktura elektroniczna jest e-fakturą
Przy nowych zasadach istotne jest również rozróżnienie pomiędzy e-fakturą a dokumentem przesłanym elektronicznie. PDF nie jest e-fakturą. Takiej definicji nie spełnia również papierowa faktura ani zeskanowany dokument.
E-faktura jest dokumentem sprzedaży wystawionym, wysłanym i odebranym w ustrukturyzowanym formacie elektronicznym, który nadaje się do automatycznego przetwarzania w systemie księgowym.
Od 1 stycznia 2027 roku zatwierdzone standardy elektronicznych faktur to EHF Invoicing, Peppol BIS Billing, EHF Self Invoicing oraz Peppol BIS Self Billing w wersji 3.0 lub nowszej.
Do 1 stycznia 2030 roku obowiązuje jednocześnie okres przejściowy. W tym czasie możliwe będzie korzystanie także z innych ustrukturyzowanych elektronicznych formatów faktur, jeżeli spełniają wymagania dotyczące e-faktury. Wśród przykładów wskazano EDIFACT oraz E2B.
Przepisy przewidują również wyjątki
Nowe zasady nie dotyczą wszystkich podmiotów w identyczny sposób. Przepisy przewidują określone wyjątki od wymogu wysyłania i otrzymywania e-faktur.
Obejmują one między innymi niektóre podmioty o niskim obrocie, podmioty nierozliczające działalności gospodarczej oraz określone przypadki związane z działalnością finansową i ubezpieczeniową. Szczegółowe warunki zależą od rodzaju podmiotu i zastosowanego przepisu.
W przypadku podmiotów objętych wyjątkiem możliwe może być wystawianie i przekazywanie dokumentów sprzedaży w innych formatach, w tym PDF. Nie należy jednak automatycznie zakładać, że każda mała firma jest zwolniona z nowych obowiązków, ponieważ przepisy określają konkretne warunki zastosowania poszczególnych wyjątków.
Rok 2028 przyniesie kolejne wymagania
Zmiany nie zakończą się na wprowadzeniu obowiązku wystawiania e-faktur. Od 1 stycznia 2028 roku dokument sprzedażowy wystawiany dla kupującego objętego obowiązkiem księgowym będzie musiał zawierać jego numer organizacji.
Od tego samego dnia dokument sprzedażowy będzie musiał zostać przekazany kupującemu. Nie będzie już możliwości uzgodnienia pomiędzy podmiotami objętymi obowiązkiem księgowym, że całość lub część dokumentu nie zostanie przekazana.
Do końca 2027 roku numer organizacji nie jest jeszcze wymagany w każdym takim przypadku. Zgodnie z obecnymi zasadami może być podany jako alternatywa dla adresu. Od 1 stycznia 2028 roku stanie się jednak obowiązkowym elementem dokumentacji sprzedażowej dla podmiotów objętych obowiązkiem księgowym.
Ważna zmiana nastąpi również od 1 stycznia 2027 roku w zakresie elektronicznej dostępności danych księgowych. Zostanie wtedy usunięty wyjątek dotyczący podmiotów objętych obowiązkiem księgowym, których obrót nie przekraczał 5 mln NOK. Dotychczas takie podmioty korzystały z wyjątku w zakresie elektronicznej dostępności zaksięgowanych danych.
Co przyniesie 2030 rok?
Ostatni z trzech wskazanych etapów rozpocznie się 1 stycznia 2030 roku. Wtedy, z uwzględnieniem przewidzianych wyjątków, przedsiębiorstwa objęte obowiązkiem księgowym będą musiały być przygotowane na otrzymywanie e-faktur oraz prowadzić księgowość w elektronicznym systemie.
Finansdepartementet potwierdziło 25 września 2026 roku, że obowiązek otrzymywania dokumentacji zakupu w elektronicznym formacie faktury został przesunięty właśnie do 1 stycznia 2030 roku.
Oznacza to, że poszczególne obowiązki pojawią się w różnych momentach. W 2027 roku rozpocznie się obowiązek wystawiania e-faktur w przypadkach objętych nowymi zasadami. Rok później dojdą wymagania dotyczące numeru organizacji kupującego oraz przekazywania dokumentu sprzedaży. W 2030 roku pojawi się natomiast obowiązek otrzymywania e-faktur oraz cyfrowego prowadzenia księgowości, z uwzględnieniem określonych wyjątków.
Jak sprawdzić, czy firma jest przygotowana?
Przedsiębiorstwo powinno przede wszystkim zweryfikować wykorzystywany program do fakturowania lub system ERP. Istotne jest sprawdzenie, czy rozwiązanie obsługuje zatwierdzone formaty EHF lub Peppol BIS Billing w wersji 3.0 lub nowszej oraz czy pozwala na prawidłowe wystawianie i wysyłanie e-faktur.
Warto również sprawdzić obsługę odbiorców zarejestrowanych w ELMA/Peppol oraz możliwość ustalenia procedury sprawdzania statusu odbiorcy w momencie wystawiania dokumentu. Ma to szczególne znaczenie od 2027 do końca 2029 roku, ponieważ obowiązek wysyłania e-faktury będzie w praktyce zależał od możliwości odbiorcy jej przyjęcia.
Kolejnym elementem są dane klientów. Szczególne znaczenie będzie miał numer organizacji kupującego, który od 1 stycznia 2028 roku stanie się obowiązkowym elementem dokumentacji sprzedażowej dla kupujących objętych obowiązkiem księgowym. Warto więc wcześniej sprawdzić dane klientów oraz sposób ich zapisywania w systemie.
Zmiany dotyczące e-fakturowania będą wprowadzane etapami, dlatego przedsiębiorcy nie powinni traktować roku 2030 jako jedynego terminu przygotowania. Pierwsze obowiązki pojawią się już 1 stycznia 2027 roku, kolejne zmiany nastąpią w 2028 roku, a następny etap rozpocznie się w 2030 roku.
Odpowiednie przygotowanie systemu fakturowania, danych klientów oraz procedur związanych z wystawianiem i przekazywaniem dokumentów pozwoli firmie przygotować się do nowych wymagań.
Twoje autoryzowane biuro rachunkowe w Norwegii
+47 939 82 173